Facturation électronique : un levier de pilotage de trésorerie pour les PME de Montpellier
Le 1er septembre 2026, la facturation électronique est entrée dans le quotidien de toutes les entreprises françaises. Votre PME doit désormais pouvoir recevoir des factures électroniques. Et au plus tard le 1er septembre 2027, elle devra aussi les émettre.
Pour beaucoup de dirigeants de TPE et PME à Montpellier, la réforme ressemble à une contrainte réglementaire de plus. Elle peut pourtant devenir un véritable outil de pilotage. Des factures structurées, suivies par statuts et centralisées sur une plateforme : c’est exactement la matière qui manque souvent pour suivre sa trésorerie avec précision.
Voici où en est la réforme, ce qu’elle change pour vos finances et les cinq chantiers à lancer dès cet hiver.
Où en est la facturation électronique en novembre 2026 ?
Ce qui est déjà obligatoire
Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent être en mesure de recevoir des factures électroniques via une plateforme agréée. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent en plus émettre leurs factures sous ce format.
Concrètement, si l’un de vos fournisseurs est une grande entreprise ou une ETI, vous recevez peut-être déjà ses factures par ce nouveau canal.
Ce qui arrive en 2027
Les PME et les micro-entreprises devront émettre leurs factures électroniques au plus tard le 1er septembre 2027. Le même calendrier s’applique au e-reporting, c’est-à-dire la transmission à l’administration des données des ventes qui ne passent pas par une facture électronique entre entreprises françaises : ventes aux particuliers, aux non-assujettis ou à des clients étrangers.
De nouvelles mentions deviennent aussi obligatoires sur les factures : le numéro SIREN du client, la catégorie de l’opération (livraison de biens, prestation de services ou les deux), l’option pour la TVA sur les débits le cas échéant, et l’adresse de livraison si elle diffère de l’adresse de facturation.
Le rôle des plateformes agréées
Les factures transitent par des plateformes agréées par l’administration fiscale (anciennement appelées PDP). Votre logiciel de facturation peut rester en place s’il est connecté à l’une d’elles : on parle alors de « solution compatible ». Vous pouvez choisir librement votre plateforme et en changer.
Pourquoi la réforme est aussi un sujet de trésorerie
Des factures fournisseurs centralisées
Aujourd’hui, dans beaucoup de TPE, les factures arrivent par e-mail, par courrier, parfois sur un portail client. Une partie se perd, une autre est saisie en retard. Avec la facturation électronique, les factures reçues arrivent au même endroit, avec des données structurées. C’est l’occasion de construire un vrai circuit de validation et d’avoir une vision à jour de ce que vous devez payer.
Un cycle de vie suivi par statuts
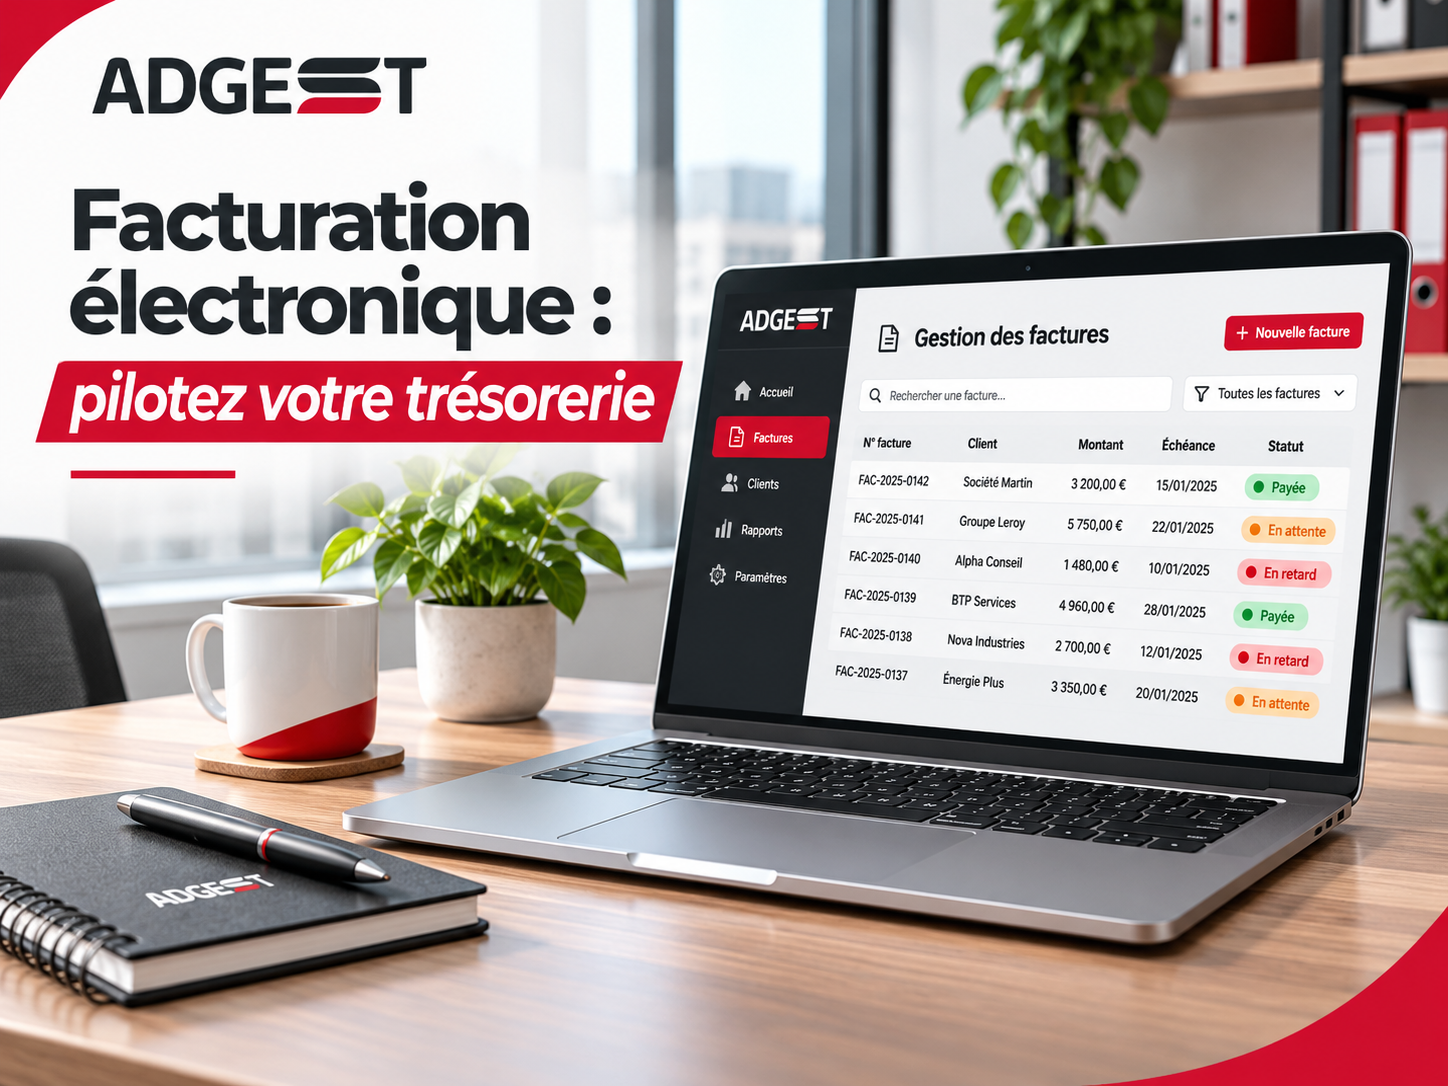
Chaque facture électronique suit un cycle de vie fait de statuts. Un client peut refuser une facture de façon motivée directement sur la plateforme. En cas de désaccord avec le devis, la commande ou la livraison, des statuts de litige informent le fournisseur. Pour les opérations dont la TVA est exigible à l’encaissement, le statut « Encaissée » indique la date et le montant encaissés.
Pour un dirigeant, c’est une information précieuse : un litige repéré tôt, c’est un retard de paiement que l’on peut traiter avant qu’il ne pèse sur la trésorerie.
Des données prêtes pour vos tableaux de bord
Des factures standardisées alimentent plus facilement la comptabilité, le suivi des encaissements et le prévisionnel. Bien organisées, ces données permettent de suivre vos encours clients, vos échéances fournisseurs et vos besoins de trésorerie sans ressaisie. Si vous avez préparé votre budget prévisionnel 2027, c’est la matière qui permettra de le comparer chaque mois à la réalité.
Cinq chantiers à lancer avant septembre 2027
1. Faire l’inventaire de vos flux de facturation
Listez vos types de clients (entreprises françaises, particuliers, clients étrangers) et vos types d’opérations. Ce sont eux qui déterminent ce qui passera par une facture électronique et ce qui relèvera du e-reporting. Le simulateur d’impots.gouv.fr aide à identifier vos obligations.
2. Fiabiliser vos données clients
Le SIREN du client devient une mention obligatoire. Profitez-en pour nettoyer votre fichier : raisons sociales, adresses de facturation et de livraison, conditions de paiement. Des données propres, ce sont des factures acceptées du premier coup et des relances mieux ciblées.
3. Choisir votre plateforme en pensant pilotage
Au-delà du prix, vérifiez que la plateforme ou la solution compatible se connecte à votre logiciel comptable et permet d’exporter facilement vos données. L’objectif n’est pas seulement d’être conforme, mais de récupérer une information exploitable pour suivre votre activité.
4. Organiser la validation des factures reçues
Qui vérifie les factures fournisseurs ? Qui les valide ? Qui signale un litige sur la plateforme, et dans quel délai ? Formaliser ce circuit évite les paiements bloqués comme les doubles paiements, et vous donne une vision fiable de vos décaissements à venir.
5. Relier la facturation à votre suivi de trésorerie
Les statuts des factures émises et reçues doivent nourrir votre tableau de bord : encaissements attendus, factures contestées, échéances fournisseurs. Pour les créances commerciales non contestées restées impayées, une procédure simplifiée de recouvrement existe : elle mérite d’être intégrée à votre politique de relance. Nous détaillons les bases d’un suivi efficace dans notre article sur la gestion de trésorerie d’une PME.
Expert-comptable et RAF externalisé : des rôles complémentaires
Votre expert-comptable reste votre interlocuteur pour la tenue des comptes, les déclarations et la conformité de vos factures. Il peut aussi vous conseiller sur le choix d’une plateforme.
La réforme touche cependant à l’organisation interne de l’entreprise : circuits de validation, relances, tableaux de bord, lien avec la banque. C’est précisément le rôle d’un responsable administratif et financier. Pour une TPE ou une PME qui n’a pas besoin d’un RAF à temps plein, un accompagnement externalisé permet de structurer ces processus sans alourdir la masse salariale. Notre service de gestion administrative et financière couvre la mise en place des tableaux de bord, le suivi de trésorerie et la coordination avec votre expert-comptable et vos partenaires bancaires.
Préparez 2027 avec Adgest Montpellier
Il reste moins d’un an avant l’émission obligatoire pour les PME et micro-entreprises. C’est suffisant pour transformer une obligation en levier de pilotage, à condition de s’y prendre maintenant.
Adgest Montpellier accompagne les dirigeants de TPE et PME de Montpellier et de sa métropole dans leur gestion administrative et financière, depuis ses centres d’affaires de Lavérune et de Vendargues. Intervention à partir de 50 € HT de l’heure, sans engagement.
Contactez-nous pour faire le point sur votre organisation et vos outils de pilotage.
Sources de l’article :
- impots.gouv.fr – Foire aux questions « Je découvre la facturation électronique »
- entreprendre.service-public.gouv.fr – Comment se mettre en conformité avec l’obligation de facturation électronique ?
- entreprendre.service-public.gouv.fr – Facturation électronique (actualité A17450)
- impots.gouv.fr – Facturation électronique et plateformes agréées